OE 2027: Propostas Fiscais - A Análise pela RFF Lawyers
OE 2027: Propostas Fiscais - A Análise pela RFF Lawyers
Foi apresentada na Assembleia da República, no passado dia 08 de outubro, a Proposta de Lei do Governo do Orçamento do Estado para 2027, publicada no Diário da Assembleia da República, e cuja discussão e votação estão agendadas para os dias 27 e 28 de outubro.
I. APRESENTAÇÃO DO OE
PUBLICAÇÃO
Foi aprovada em Conselho de Ministros e apresentada na Assembleia da República, no passado dia 8 de outubro, a Proposta de Lei n.º 110/XVII/2.ª, do Orçamento do Estado para 2027 (PLOE 2027), cuja versão final será publicada em Diário da República após a respetiva aprovação.
DISCUSSÃO, VOTAÇÃO E ENTRADA EM VIGOR
A discussão e a votação na generalidade estão agendadas para os dias 27 e 28 de outubro de 2026, seguindo-se as audições em sede de especialidade entre 29 de outubro e 6 de novembro, e a discussão e a votação na especialidade entre 18 e 23 de novembro. A votação final global encontra-se prevista para o dia 24 de novembro de 2026, para publicação e entrada em vigor a 1 de janeiro de 2027.
CENÁRIO MACROECONÓMICO
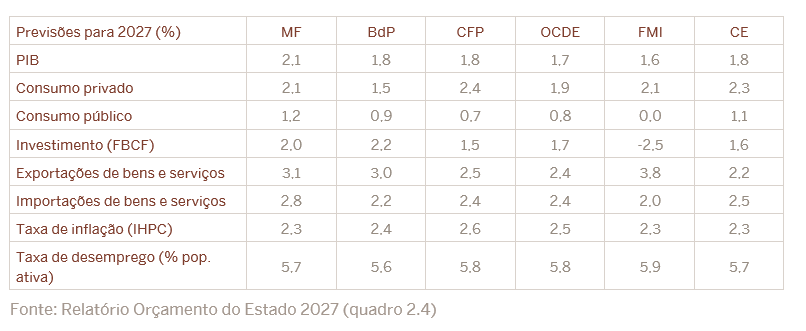
A PLOE 2027 assenta num cenário macroeconómico que prevê um crescimento real do Produto Interno Bruto (PIB) de 2,1% em 2027 (após 2,3% estimados para 2026), uma taxa de inflação (IHPC) de 2,3% e uma taxa de desemprego de 5,7%. Em termos orçamentais, o Governo prevê um excedente de 0,1% do PIB em 2027 (após um saldo nulo estimado para 2026) e a redução do rácio da dívida pública para 84,5% do PIB (87,5% em 2026).
Apresentam-se, de seguida, as previsões do Ministério das Finanças (MF) para 2027, por comparação com as do Banco de Portugal (BdP), do Conselho das Finanças Públicas (CFP), da Organização para a Cooperação e Desenvolvimento Económico (OCDE), do Fundo Monetário Internacional (FMI) e da Comissão Europeia (CE):
INVESTIMENTO PÚBLICO
Em 2027, o investimento público (formação bruta de capital fixo das Administrações Públicas) deverá ascender a € 9.687 milhões (2,8% do PIB), o que representa uma diminuição de 31,0% face aos € 14.035 milhões estimados para 2026 (4,3% do PIB). Esta redução reflete, essencialmente, o fim do Plano de Recuperação e Resiliência (PRR), cujo investimento ascendeu a € 4.966 milhões em 2026. Excluindo o efeito do PRR, o investimento público deverá crescer 6,8%, mantendo-se em 2,8% do PIB.
Segundo o Governo, este crescimento está fortemente relacionado com a execução de investimentos estruturantes, com destaque para o alargamento do parque habitacional e para os investimentos ao abrigo do Plano de Transformação, Recuperação e Resiliência (PTRR), incluindo a reposição de infraestruturas e serviços públicos afetados pela tempestade Kristin. Destacam-se, ainda, cerca de € 440 milhões para investimentos ferroviários estruturantes (linha de alta velocidade, terceira travessia do Tejo e acessos ferroviários ao novo aeroporto) e mais de € 800 milhões para a modernização de equipamentos e infraestruturas das Forças Armadas, financiados ao abrigo do instrumento europeu Ação para a Segurança da Europa (SAFE).
Para referência, apresenta-se a evolução e decomposição do investimento público, desde 2025 até ao próximo ano de 2027, assim como a correspondente variação entre 2026 e 2027.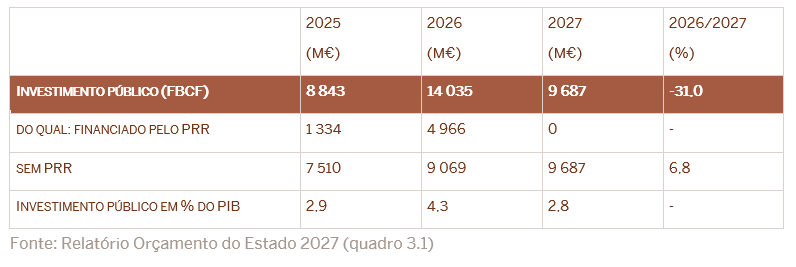
RECEITAS FISCAIS
Prevê-se que a receita fiscal do Estado ascenda a € 70.672 milhões em 2027, o que representa um acréscimo de € 2.863 milhões (4,2%) face à estimativa para 2026, para o qual contribuem tanto os impostos diretos (+2,5%) como, sobretudo, os impostos indiretos (+5,5%), com destaque para o IVA. Em sentido inverso, a receita de IRC deverá diminuir 1,0%, refletindo a redução de 1 ponto percentual da respetiva taxa. Segundo o Governo, a carga fiscal deverá reduzir-se de 24,1% do PIB em 2026 para 23,8% do PIB em 2027.
Para referência, apresenta-se, também, a evolução e decomposição do montante das diversas receitas fiscais, desde 2021 até ao próximo ano de 2027, assim como a correspondente variação entre 2026 e 2027: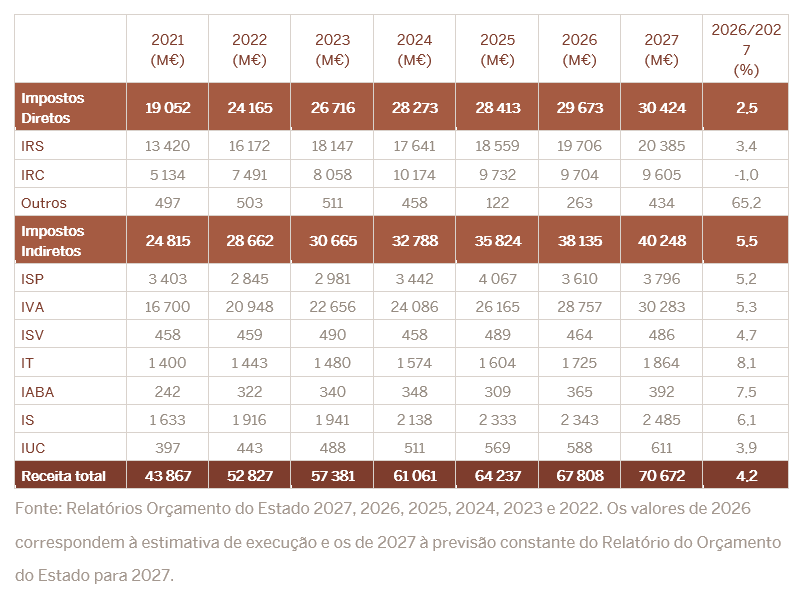
II. O IMPACTO DO OE NA HABITAÇÃO
A PLOE 2027 não prevê alterações de fundo no âmbito da habitação. Contém, no entanto, algumas medidas com impacto relevante no acesso à habitação e na promoção da oferta habitacional, em particular a custos acessíveis.
HABITAÇÃO DISPONIBILIZADA PELA ENTIDADE PATRONAL
A PLOE 2027 propõe a prorrogação, para o ano de 2027, do regime de isenção de IRS e de contribuições sociais aplicável à habitação disponibilizada pela entidade patronal. Em concreto, ficam isentos os rendimentos de trabalho em espécie resultantes da utilização, pelo trabalhador, de casa de habitação permanente situada em território nacional e fornecida pela entidade patronal.
A isenção tem como limite o valor máximo das rendas previstas no Programa de Apoio ao Arrendamento, sendo irrelevante que o imóvel esteja, ou não, inserido nesse programa. Do lado da entidade patronal, os imóveis afetos a este fim poderão ser depreciados ao dobro da taxa prevista no Decreto Regulamentar n.º 25/2009, de 14 de setembro.
O regime não é aplicável aos trabalhadores que detenham, direta ou indiretamente, participação igual ou superior a 10% no capital social ou nos direitos de voto da entidade patronal. O objetivo é o de incentivar as empresas a assegurar soluções habitacionais aos seus trabalhadores, sem que tal se traduza num agravamento da respetiva carga fiscal e contributiva.
PRÉDIOS URBANOS OBJETO DE REABILITAÇÃO
É proposta a prorrogação, até 31 de dezembro de 2031, dos benefícios fiscais aplicáveis aos prédios urbanos objeto de reabilitação, tal como previsto no Estatuto dos Benefícios Fiscais (EBF). A medida assegura a estabilidade de um regime relevante para a dinamização da reabilitação urbana.
TRANSFERÊNCIA DE PATRIMÓNIO HABITACIONAL PÚBLICO
Mantém-se a possibilidade de o IGFSS, I.P., o IHRU, I.P. e a Casa Pia de Lisboa, I.P. transferirem património habitacional, sem contrapartida, para municípios, empresas locais, IPSS e pessoas coletivas de utilidade pública com capacidade para o gerir. Estas habitações ficam afetas a oferta habitacional a preços acessíveis, designadamente no âmbito do arrendamento apoiado, da renda condicionada ou do programa de arrendamento a custos acessíveis.
Prevê-se igualmente a transferência para o IHRU, I.P. do património do IGFSS, I.P. com aptidão habitacional que não esteja afeto a fins de segurança social há mais de dois anos.
FINANCIAMENTO DA HABITAÇÃO PÚBLICA
O IHRU, I.P. fica autorizado a contrair empréstimos com aval do Estado até € 1.468.000.000, para o período de 2027 a 2030. Estes empréstimos destinam-se à reabilitação do seu parque habitacional e à promoção de habitação pública a custos acessíveis. O Fundo de Estabilização Financeira da Segurança Social poderá, por sua vez, participar no Fundo Nacional de Reabilitação do Edificado até ao montante de € 50.000.000.
HABITAÇÃO MUNICIPAL
Os empréstimos contraídos pelos municípios para financiamento de habitação a custos acessíveis e de programas municipais de apoio ao arrendamento continuam a não relevar para efeitos de apuramento da sua dívida total. Mantêm-se também a possibilidade de concessão de garantias reais sobre imóveis no âmbito destes empréstimos e a dispensa de consulta a três instituições de crédito, quando contratados junto do IHRU, I.P. ou de instituições com quem este tenha protocolo.
ALOJAMENTO ESTUDANTIL
No âmbito do Plano Nacional para o Alojamento no Ensino Superior, as entidades públicas titulares de unidades de participação no FNRE correspondentes a imóveis afetos a alojamento estudantil podem abdicar da respetiva rendibilidade. O objetivo final é o de permitir a redução dos preços praticados junto dos estudantes.
Neste contexto, as medidas propostas assumem, na sua maioria, uma natureza de continuidade, na medida em que prorrogam ou mantêm regimes já existentes.
PREFERÊNCIA DE VENDA DE IMÓVEIS A AUTARQUIAS LOCAIS
No âmbito da política de habitação, a PLOE 2027 reafirma o papel das autarquias locais na aquisição de imóveis. Os municípios continuam a ter direito de preferência na compra de prédios ou frações autónomas que sejam penhorados e vendidos no âmbito de processos de execução fiscal. Esta medida, introduzida inicialmente no Orçamento do Estado de 2022, permite às autarquias locais intervir na aquisição destes ativos, graduando a sua preferência imediatamente acima do proprietário do solo.
A REVISÃO DO REGIME DO ARRENDAMENTO URBANO
Paralelamente, mas fora do Orçamento do Estado, as principais iniciativas do Governo em matéria de habitação estão a ser discutidas de forma autónoma. Neste âmbito, destaca-se a Proposta de Lei n.º 103/XVII/1.ª, através da qual o Governo solicita à Assembleia da República autorização legislativa para alterar o Novo Regime do Arrendamento Urbano. A proposta foi aprovada na generalidade em 30 de setembro de 2026 e encontra-se em discussão na especialidade.
Está em causa um conjunto de medidas que poderão ter um impacto relevante no mercado de arrendamento habitacional, essencialmente com vista à sua flexibilização e ao reforço da confiança dos proprietários.
Entre as referidas medidas em discussão, salientam-se as seguintes:
- a possibilidade de o senhorio se opor à renovação automática do contrato mediante comunicação prévia, deixando de estar impedido de o fazer antes de decorridos três anos de contrato – a aprovação desta proposta iria conferir maior flexibilidade aos senhorios na gestão dos contratos de arrendamento
- a redução, de três para dois meses, do período de rendas em atraso a partir do qual pode ser iniciado o despejo – a esta redução acrescem a simplificação do respetivo processo e a revogação da injunção em matéria de arrendamento, sendo o objetivo final o de tornar mais célere a reação do senhorio ao incumprimento
- a possibilidade de o senhorio exigir até três rendas antecipadas e a eliminação do atual limite de duas rendas aplicável às cauções – a medida permitirá reforçar as garantias do senhorio, com um potencial impacto nas condições de acesso dos arrendatários ao mercado
- o fim do limite de 2% à atualização da renda na celebração de novos contratos sobre o mesmo imóvel, passando a renda a ser livremente fixada pelas partes
- a atualização das rendas dos contratos anteriores a 1990 em função da idade e dos rendimentos do arrendatário, mantendo-se a proteção dos arrendatários com mais de 65 anos e rendimentos inferiores a determinado limiar.
Conforme referido, estão em causa medidas ainda em discussão, apesar de já aprovadas na generalidade. Consequentemente, não é possível nesta data aferir com rigor os termos, condições e critérios específicos de cada medida e da respetiva (e eventual) implementação.
Acresce que se trata de uma autorização legislativa, pelo que apenas com a publicação do respetivo decreto-lei autorizado será possível realizar uma análise mais aprofundada destas medidas, bem como a avaliação do seu impacto no mercado habitacional.
III. O IMPACTO DO OE NAS FAMÍLIAS
ATUALIZAÇÃO DOS ESCALÕES
Como medida para atenuar o efeito inflacionista, a PLOE 2027 propõe uma atualização dos atuais escalões de IRS em 3,88%, a par de uma redução das taxas normais em 0,3 pontos percentuais no 1.º e no 6.º escalão e em 0,5 pontos percentuais do 2.º até ao 5.º escalão, mantendo-se inalteradas as taxas do 7.º ao 9.º escalão, assegurando-se, por esta via, um duplo efeito de atualização. Daqui resultam reduções na taxa média do 1.º ao 8.º escalão:
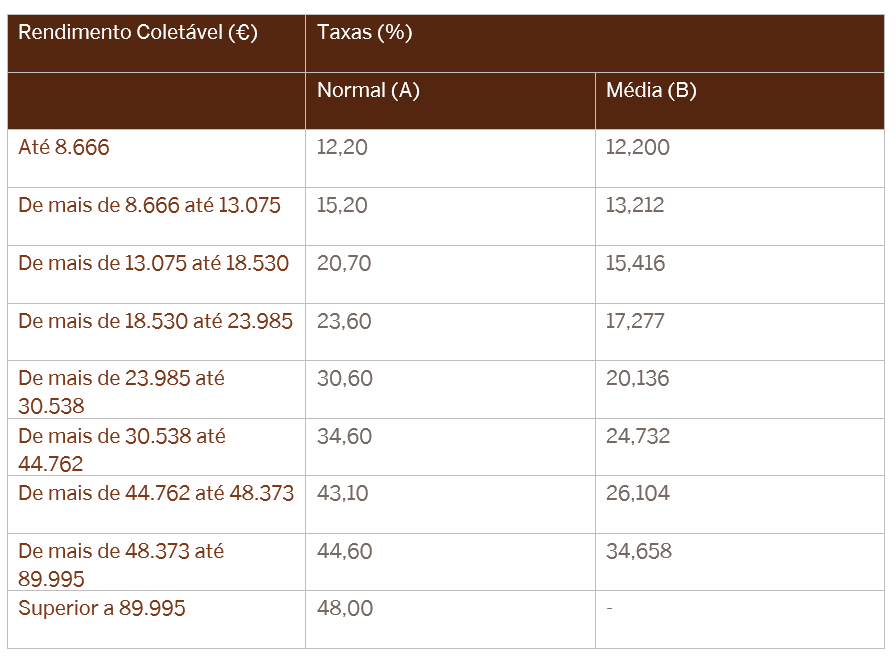
A atualização dos escalões decorre, desde logo, do Código do IRS (redação introduzida pela Lei n.º 34/2024, de 7 de agosto), do qual resulta que os limites dos escalões de rendimento coletável são atualizados anualmente de forma automática, salvo disposição legal em contrário. A atualização faz-se por aplicação de um coeficiente que reflete a variação do deflator do PIB e a variação do PIB por trabalhador, fixadas em portaria do Ministro das Finanças. Este mecanismo visa impedir que aumentos meramente nominais do rendimento conduzam à aplicação de taxas mais elevadas sem um acréscimo real da capacidade contributiva.
RETENÇÕES NA FONTE
Em paralelo à PLOE 2027, a Assembleia da República aprovou a 9 de outubro a lei que autoriza o Governo a reduzir as taxas do 1.º ao 6.º escalão com efeitos a 1 de janeiro de 2026 (Proposta de Lei n.º 108/XVII/2.ª). Publicado o decreto-lei autorizado, o Governo prevê aprovar novas tabelas de retenção na fonte para os rendimentos de trabalho dependente e de pensões pagos em novembro e dezembro deste ano (2026). Como a redução produz efeitos desde janeiro, estas tabelas deverão concentrar nos dois últimos meses do ano a devolução do imposto retido em excesso nos meses anteriores. À data, as tabelas ainda não foram publicadas, mantendo-se em vigor as aprovadas pelo Despacho n.º 233-A/2026, de 6 de janeiro.
As entidades pagadoras terão, assim, de atualizar as tabelas de retenção pelo menos duas vezes em poucos meses. Em janeiro de 2027 serão aprovadas, por despacho, as tabelas para o novo ano e que deverão refletir a atualização dos escalões, o novo valor do mínimo de existência e o aumento previsto da retribuição mínima mensal garantida para € 970.
TAXA ADICIONAL DE SOLIDARIEDADE
A PLOE 2027 propõe atualizar o limiar a partir do qual se aplica a taxa adicional de solidariedade, inalterado desde 2013. O limiar passa de € 80.000 para € 89.995, ficando alinhado com o limite superior do 8.º escalão. As taxas e o limiar de € 250.000 mantêm-se, conforme tabela infra: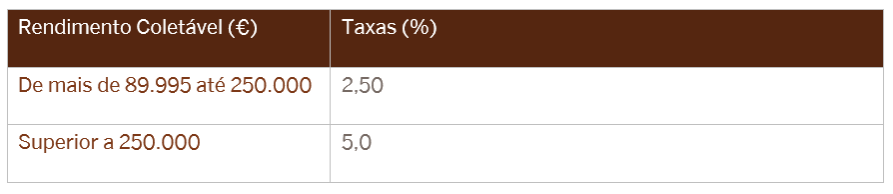
MÍNIMO DE EXISTÊNCIA
A PLOE 2027 propõe a atualização do valor de referência do mínimo de existência, que deverá corresponder ao maior valor entre € 13.580 (atualmente € 12.880) e 1,5 x 14 x IAS. O objetivo é adaptá-lo ao aumento esperado da retribuição mínima mensal garantida para 2027 (€ 970 x 14 = € 13.580).
PRÉMIOS DE PRODUTIVIDADE E DESEMPENHO
A PLOE 2027 propõe manter a isenção de IRS e de contribuições para a Segurança Social dos prémios de produtividade, desempenho, participações nos lucros e gratificações de balanço, até ao limite de 6% da retribuição base anual do trabalhador. Os montantes têm de ser pagos de forma voluntária e sem carácter regular.
A isenção depende de a entidade patronal efetuar um aumento salarial elegível nos termos do EBF. A percentagem mínima de aumento exigida passa de 4,6% para 4,5%, tanto na retribuição base anual média da empresa como na dos trabalhadores que aufiram valor igual ou inferior a essa média. O regime deste artigo do EBF cessa a sua vigência em 31 de dezembro de 2027.
PROGRAMA REGRESSAR
A PLOE 2027 propõe a prorrogação do regime aplicável aos “ex-residentes”, previsto no Código do IRS e que passa a abranger, também, os sujeitos passivos que se tornem fiscalmente residentes em Portugal até ao final de 2027.
Os beneficiários deste regime podem excluir de tributação 50% dos rendimentos do trabalho dependente e dos rendimentos empresariais e profissionais. A exclusão é aplicável durante cinco anos e está sujeita ao limite de € 250.000.
O objetivo é o de continuar a incentivar o regresso a Portugal de quem emigrou.
IV. O IMPACTO DO OE NAS EMPRESAS E NO INVESTIMENTO
TAXA DE IRC
Como é sabido, por se tratar de uma medida já aprovada, a taxa nominal de IRC desce para 18%, em 2027, tal como previsto na Lei n.º 64/2025, de 7 de novembro.
RENOVAÇÃO DE REGIMES
A PLOE 2027 mantém, à semelhança da anterior Proposta de Lei do Orçamento do Estado, um registo de mera manutenção de regimes que careceriam de renovação anual, não sendo exaustiva nesse domínio, por exemplo, a respeito do regime da Zona Franca da Madeira, o qual não é objeto da PLOE2027.
TAXAS DE TRIBUTAÇÃO AUTÓNOMA — PRORROGAÇÃO DO REGIME DE EXCLUSÃO DO AGRAVAMENTO DE TAXAS
A PLOE 2027 prevê a manutenção, em 2027, da possibilidade de afastamento do agravamento de 10 pontos percentuais das taxas de tributação autónoma aplicável às empresas em situação de prejuízo fiscal, se cumpridas as respetivas condições. Assim, o agravamento em 10 pontos percentuais não é aplicável, no período de tributação de 2027, quando: (i) o sujeito passivo tenha obtido lucro tributável num dos três períodos de tributação anteriores e tenha cumprido atempadamente as obrigações declarativas referentes à entrega da Modelo 22 e IES, relativas aos dois períodos de tributação anteriores, e (ii) este corresponda ao período de tributação do início de atividade ou a um dos dois períodos seguintes.
REGIME DE INCENTIVO FISCAL À VALORIZAÇÃO SALARIAL
Tal como referido anteriormente, propõe-se ainda que a taxa de referência para efeitos de cumprimento dos dois requisitos de aumento da retribuição base anual seja reduzida de 4,6% para 4,5%, mantendo-se o benefício em vigor em 2027. Trata-se de uma proposta esperada, atento o teor do Acordo Tripartido Sobre Valorização Salarial e Crescimento Económico para 2025-2028, obtido em sede de concertação social.
REGIME DE SIFIDE II
Na sequência do Decreto-Lei autorizado n.º 170/2026, de 21 de agosto, que revogou a aplicação indireta do SIFIDE II através de fundos de investimento, bem como prorrogou a sua vigência até 2026, o Governo propõe agora, na PLOE2027, uma nova prorrogação anual deste benefício fiscal para o exercício de 2027. Assim, as empresas que realizem despesas elegíveis de I&D podem continuar a beneficiar da dedução à coleta de IRC, nos termos previstos no Código Fiscal do Investimento e dentro dos respetivos limites e condições.
REGIME DE INCENTIVO FISCAL À HABITAÇÃO DOS TRABALHADORES
Propõe-se, ainda, a manutenção do incentivo fiscal em 2027, o qual prevê a duplicação da quota de depreciação de imóveis detidos, construídos, adquiridos ou reconvertidos pelas empresas para efeitos de habitação dos seus trabalhadores, os quais beneficiam de isenção de IRS e de Segurança Social quanto a este montante.
PRORROGAÇÃO DA ENTREGA DO SAF-T CONTABILIDADE
Em linha com anos anteriores, a PLOE 2027 propõe um novo adiamento da obrigação de submissão do ficheiro SAF-T (PT) relativo à contabilidade, passando esta a abranger os períodos de tributação de 2028 e seguintes, com entrega em 2029 ou nos períodos subsequentes.
DISPENSA DE VALORIZAÇÃO DE INVENTÁRIOS
Também se propõe a manutenção da dispensa da obrigação de valorização dos inventários, se reunidas as condições legalmente estabelecidas.
MAJORAÇÃO DE ENCARGOS SUPORTADOS NA PRODUÇÃO AGRÍCOLA
Propõe-se a prorrogação, até 31 de dezembro de 2027, do regime extraordinário de apoio aos encargos suportados na produção agrícola, através de uma majoração de 40% dos gastos e perdas relativos à aquisição dos seguintes bens:
- Adubos, fertilizantes e corretivos orgânicos e minerais
- Farinhas, cereais e sementes, incluindo misturas, resíduos e desperdícios das indústrias alimentares, e quaisquer outros produtos próprios para alimentação de gado, aves e outros animais, referenciados no Codex Alimentarius, independentemente da raça e funcionalidade em vida, destinados à alimentação humana
- Água para rega
- Garrafas de vidro
A majoração não usufruída durante o período de tributação relevante, por exceder o limite de influência dos benefícios fiscais no resultado da liquidação, pode ser reportada aos dez períodos de tributação seguintes.
V. O IMPACTO DO OE NO CONSUMO E IMOBILIÁRIO
A. IMPOSTO SOBRE O VALOR ACRESCENTADO
PRORROGAÇÃO DE ISENÇÃO
É proposta a prorrogação, até 31 de dezembro de 2027, da isenção de IVA na transmissão de bens para a produção agrícola (abudos, fertilizantes, corretivos de solos e alimentos para animais) e de alimentos para animais de companhia acolhidos por associações de proteção animal.
B. IMPOSTO SOBRE AS BEBIDAS ALCOÓLICAS E BEBIDAS NÃO ALCOÓLICAS ADICIONADAS DE AÇÚCAR (IABA)
Estipula-se a prorrogação, até 31 de dezembro de 2027, da redução da taxa de IABA, fixada em 25% do imposto, a licores e “crème de”, às aguardentes destiladas e aguardente de frutos, em conformidade com o disposto no anexo ii do Regulamento (CE) n.º 110/2008 do Parlamento Europeu e do Conselho, de 15 de janeiro de 2008, desde que sejam fabricados exclusivamente a partir dos frutos do medronheiro, produzidos e destilados nos concelhos previamente previstos na legislação em vigor.
C. IMPOSTO SOBRE OS PRODUTOS PETROLÍFEROS E ENERGÉTICOS (ISP)
ELIMINAÇÃO GRADUAL DAS ISENÇÕES
A PLOE 2027 prevê que os produtos energéticos classificados pelos códigos NC 2710 19 62 a 2710 19 67, 2710 20 32 e 2710 20 38, quando utilizados na produção de eletricidade, na cogeração de eletricidade e calor ou na produção de gás de cidade no território continental, continuarão a ser tributados à taxa de 100% do Imposto sobre os Produtos Petrolíferos e Energéticos (ISP) e do adicionamento sobre as emissões de CO2.
O mesmo regime aplica-se aos produtos abrangidos pelos códigos NC 2707 99 99, 2710 19 43 a 2710 19 48, 2710 20 11 a 2710 20 19, 2710 19 62 a 2710 19 67, 2710 20 32 e 2710 20 38, quando consumidos nas Regiões Autónomas dos Açores e da Madeira por entidades cuja atividade principal seja a produção de eletricidade, de eletricidade e calor (cogeração) ou de gás de cidade.
Prevê-se igualmente que, a partir de 2027, os produtos classificados pelo código NC 2711, utilizados para os mesmos fins e por entidades com essa atividade principal, ficam sujeitos, no território continental, a uma tributação correspondente a 100% das taxas do ISP e do adicionamento sobre as emissões de CO2.
Por sua vez, os produtos petrolíferos e energéticos abrangidos pelos códigos NC 2701, 2702, 2704, 2713, 2711 12 11 e pelos códigos relativos ao fuelóleo com teor de enxofre igual ou inferior a 0,5% (2710 19 62 e 2710 19 66), quando utilizados em instalações com acordos de racionalização de consumo de energia, seriam apenas sujeitos à taxa de 100% do adicionamento sobre as emissões de CO2.
A aplicação da taxa de CO2 não será aplicável para os produtos referidos, desde que sejam utilizados em instalações abrangidas pelo Comércio Europeu de Licenças de Emissão (CELE), incluindo aquelas que beneficiem da exclusão opcional prevista neste regime.
As disposições ora propostas não se aplicam a biocombustíveis, biometano, hidrogénio verde e outros gases renováveis que usufruam de isenção fiscal.
D. IMPOSTO SOBRE O TABACO
A PLOE 2027 não contempla medidas em sede de Imposto sobre o Tabaco.
E. IMPOSTO DO SELO
A PLOE 2027 não contempla medidas em sede de Imposto do Selo.
F. IMPOSTO MUNICIPAL SOBRE AS TRANSMISSÕES ONEROSAS DE IMÓVEIS
TAXAS
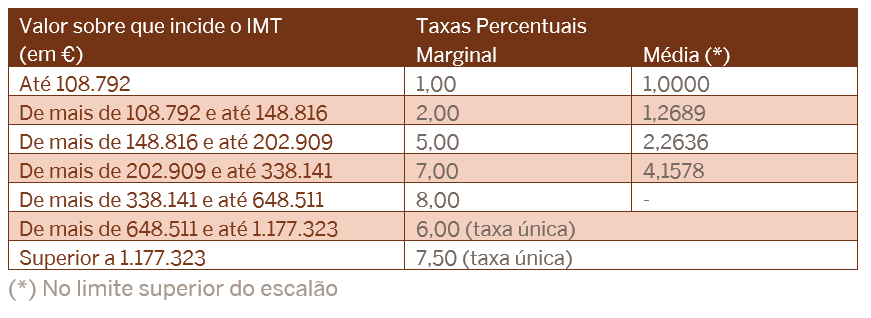
Propõe-se uma atualização na ordem dos 2,3% dos escalões de Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT), no que toca à aquisição de prédio urbano ou de fração autónoma de prédio urbano destinado exclusivamente a habitação, tal como detalhado mais adiante:
- aquisição de prédio urbano ou de fração autónoma de prédio urbano destinado exclusivamente a habitação própria e permanente:
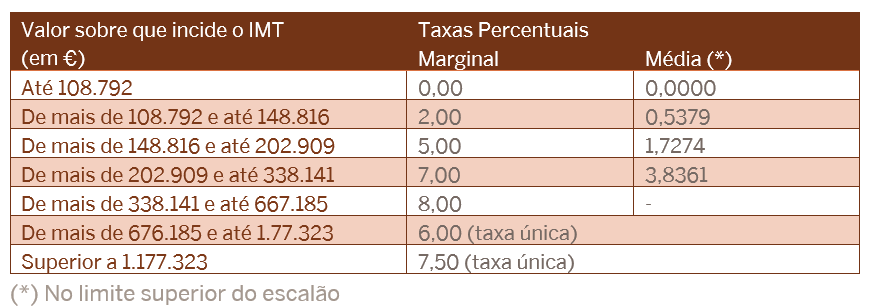
- aquisição de prédio urbano ou de fração autónoma de prédio urbano destinado exclusivamente a habitação própria e permanente por sujeitos passivos que tenham idade igual ou inferior a 35 anos de idade à data da transmissão, e que, no ano da transmissão, não sejam considerados dependentes para efeitos de IRS:
- aquisição de prédio urbano ou de fração autónoma de prédio urbano destinado exclusivamente a habitação:
VI. O IMPACTO DO OE NOS AUTOMÓVEIS
A. IMPOSTO SOBRE VEÍCULOS
(NÃO) ATUALIZAÇÃO DAS TAXAS DO IMPOSTO
Não é proposta qualquer atualização nas taxas do Imposto Sobre Veículos (ISV), quer na componente da cilindrada, quer na componente ambiental.
B. IMPOSTO ÚNICO DE CIRCULAÇÃO
(NÃO) ATUALIZAÇÃO DAS TAXAS DO IMPOSTO
Não é proposta qualquer atualização nas taxas do Imposto Único de Circulação (IUC).
ADICIONAL DE IUC
É proposta a manutenção do adicional de IUC.
VII. O IMPACTO DO OE NOS SALÁRIOS
RETRIBUIÇÃO MÍNIMA MENSAL GARANTIDA
Propõe-se uma atualização ao valor de referência do mínimo de existência, como vimos já, onde se prevê que o referencial de isenção da tributação corresponda ao maior valor entre € 13.580 e 1,5 x 14 x IAS (Indexante dos Apoios Sociais).
O montante de € 13.580 corresponde a uma retribuição mensal de € 970, paga 14 vezes por ano (12 meses e remuneração acrescida dos subsídios de Natal e férias), em linha com o aumento anunciado pelo Governo para a Retribuição Mínima Mensal Garantida em 2027, de € 50, face a 2026.
A atualização proposta visa preservar a proteção, em sede de IRS, dos rendimentos mais baixos, incluindo os de quem aufira o salário mínimo, nos termos do regime do mínimo de existência.
A fixação do valor da Retribuição Mínima Mensal Garantida deverá ser concretizada em diploma próprio, não decorrendo diretamente da alteração proposta ao mínimo de existência.
VIII. O OE E AS GARANTIAS DOS CONTRIBUINTES
A. LEI GERAL TRIBUTÁRIA
Não se encontram previstas propostas de alteração à Lei Geral Tributária (LGT).
B. CÓDIGO DE PROCEDIMENTO E DE PROCESSO TRIBUTÁRIO
Não se encontram previstas propostas de alteração ao Código de Procedimento e de Processo Tributário (CPPT).
C. SEGURANÇA SOCIAL
COOPERAÇÃO ENTRE A ADMINISTRAÇÃO TRIBUTÁRIA, A SEGURANÇA SOCIAL E A CAIXA GERAL DE APOSENTAÇÕES
À semelhança do previsto em anos anteriores, a PLOE 2027 propõe a manutenção das medidas de transparência e cooperação entre a Administração tributária, a Segurança Social e a Caixa Geral de Aposentações (CGA).
Prevê-se, desde logo, a manutenção da aplicação aos contribuintes devedores à Segurança Social da divulgação de listas de devedores prevista na LGT.
Prevê-se, também, que a Segurança Social e a CGA deverão continuar a remeter à Administração tributária, até ao final do mês de fevereiro de cada ano, os valores das prestações sociais pagas no ano anterior, incluindo pensões, bolsas de estudo e de formação, subsídios de renda de casa e outros apoios públicos à habitação.
Por sua vez, a Administração tributária deverá continuar a transmitir à Segurança Social e à CGA os valores dos rendimentos declarados em IRS, relativamente aos contribuintes abrangidos pelos respetivos regimes contributivos, até 60 dias após o termo do prazo de entrega da declaração e, sempre que ocorram alterações, até ao final do segundo mês seguinte.
Propõe-se também manter a transmissão, pela Administração tributária à Segurança Social, da informação relativa às vendas de mercadorias e produtos e às prestações de serviços relevantes para o apuramento da obrigação contributiva das entidades contratantes.
Por fim, prevê-se que a Administração tributária e os serviços competentes do Ministério do Trabalho, Solidariedade e Segurança Social possam continuar a adotar posições concertadas com vista à cobrança de dívidas de empresas sujeitas a IRC que se encontrem em dificuldades económicas, mediante troca da informação necessária e podendo ser alterada, para esse efeito, a competência para a prática dos atos de execução.
ACESSO DIRETO A INFORMAÇÃO FINANCEIRA EM PROCESSO EXECUTIVO
A PLOE 2027 propõe o reforço do acesso direto a informação no âmbito da cobrança de dívidas à Segurança Social.
O Instituto de Gestão Financeira da Segurança Social (IGFSS, I. P.) e o Instituto da Segurança Social (ISS, I. P.) poderão continuar a obter diretamente informação relativa à identificação do executado, do devedor ou do cabeça de casal e à localização dos respetivos bens penhoráveis através da consulta das bases de dados da Administração tributária, da Segurança Social e dos registos predial, comercial, automóvel e civil.
A Proposta passa, contudo, a prever expressamente neste elenco a consulta à base de dados de contas e à central de responsabilidades de crédito do Banco de Portugal, reforçando o acesso à informação de natureza bancária e financeira relevante para a localização de património suscetível de execução.
A transmissão da informação deverá continuar a ser efetuada preferencialmente por via eletrónica e sujeita às regras aplicáveis em matéria de proteção de dados pessoais.
MOBILIZAÇÃO DE ATIVOS E RECUPERAÇÃO DE CRÉDITOS DA SEGURANÇA SOCIAL
À semelhança do que tem vindo a ser previsto em Orçamentos do Estado anteriores, a PLOE 2027 propõe a manutenção da autorização ao Governo para proceder à anulação de créditos e débitos detidos pelas instituições de Segurança Social em situações em que a respetiva manutenção deixe de se justificar do ponto de vista administrativo ou da sua efetiva recuperabilidade.
Neste âmbito, prevê-se a possibilidade de anulação de créditos e débitos que careçam de justificação, se encontrem insuficientemente documentados ou cuja recuperação se revele inviável por inexistência de bens penhoráveis do devedor.
Mantém-se igualmente a possibilidade de anulação de dívidas relativas a contribuições, prestações ou rendas que tenham 20 ou mais anos, bem como de dívidas de reduzido montante — inferiores a € 50 — que tenham 10 ou mais anos.
A medida visa, assim, permitir a regularização da carteira de créditos das instituições de Segurança Social, evitando a manutenção indefinida de valores sem suporte suficiente, sem perspetiva realista de cobrança ou cuja antiguidade e reduzido montante tornem desproporcionada a respetiva recuperação.
Importa notar que esta previsão não corresponde a um mecanismo automático de perdão ou extinção da dívida a favor do devedor, mas antes a uma autorização conferida ao Governo para proceder à respetiva anulação nas situações legalmente previstas.
D. INTERCONEXÃO DE DADOS ENTRE JUSTIÇA, FINANÇAS E SEGURANÇA SOCIAL
À semelhança do previsto em leis do Orçamento do Estado anteriores, a PLOE 2027 propõe a manutenção da interconexão de dados destinada, designadamente, à atribuição de prestações sociais, à recuperação de prestações indevidamente pagas, ao combate à fraude e evasão contributiva e à verificação de informação relevante no âmbito de regimes de arrendamento de fim social.
A PLOE prevê, contudo, um alargamento deste regime, passando a incluir expressamente a Caixa Geral de Aposentações (CGA) e, consequentemente, a abranger também a atribuição de pensões e a recuperação de pensões indevidamente pagas.
Prevê-se ainda uma nova finalidade para esta interconexão: a identificação dos elementos necessários à entrega aos herdeiros legais do capital acumulado ou da reserva matemática não consumida no âmbito do Regime Público de Capitalização.
Neste contexto, para além das informações já abrangidas — designadamente, rendimentos, situação tributária, composição do agregado familiar, informação cadastral, identificação do cabeça de casal e existência de bens sujeitos a registo —, a PLOE 2027 propõe que possam também ser transmitidos dados relativos ao óbito dos aderentes ou beneficiários daquele regime, à identificação dos respetivos herdeiros, aos bens imóveis e móveis sujeitos a registo que integrem o património destes e à identificação dos cotitulares de contas bancárias.
Mantém-se igualmente a possibilidade de recurso a informação do Banco de Portugal para efeitos de recuperação de prestações indevidamente pagas, sendo este mecanismo alargado à CGA e à recuperação de pensões indevidamente pagas.
Por fim, os dados disponibilizados através dos protocolos em vigor poderão passar a ser utilizados não apenas pelas instituições de Segurança Social, mas também pela CGA, para efeitos da construção da plataforma integrada de gestão de risco.
A transmissão da informação continuará a ser realizada preferencialmente por via eletrónica e sujeita às regras aplicáveis em matéria de proteção de dados pessoais.
E. MOBILIZAÇÃO DE ATIVOS E RECUPERAÇÃO DE CRÉDITOS DO ESTADO
À semelhança do previsto em Orçamentos do Estado anteriores, a PLOE 2027 propõe a manutenção de um conjunto de mecanismos destinados à gestão e recuperação dos créditos e outros ativos financeiros do Estado detidos pela Entidade do Tesouro e Finanças (ETF).
Neste âmbito, o Governo poderá redefinir as condições de pagamento das dívidas, designadamente através do pagamento a pronto ou em prestações, podendo, em casos devidamente fundamentados, reduzir o valor dos créditos. Mantém-se ainda, em situações especificamente previstas, a possibilidade de redução ou remissão de créditos resultantes de determinados empréstimos concedidos a particulares em situação de insuficiência ou manifesta incapacidade financeira.
Entre os restantes mecanismos previstos contam-se a conversão de créditos em capital das empresas devedoras, a aceitação de bens em dação em cumprimento, a alienação de créditos e outros ativos financeiros e a aquisição de ativos no âmbito de processos executivos ou de insolvência.
Quando a cobrança de uma destas dívidas se encontre a correr em processo de execução fiscal e seja autorizado o respetivo pagamento em prestações, prevê-se a suspensão da execução durante a vigência do plano prestacional.
Para efeitos da recuperação dos créditos, a ETF poderá continuar a consultar, através da plataforma de interoperabilidade, informação detida pela Administração tributária relativa à identificação e situação financeira e patrimonial dos devedores e demais responsáveis, observando-se as regras aplicáveis em matéria de proteção de dados pessoais.
F. TAXA DE DIREITOS DE PASSAGEM E TAXA DE OCUPAÇÃO DO SUBSOLO
A PLOE 2027 propõe a manutenção da regra segundo a qual a Taxa Municipal de Direitos de Passagem e a Taxa Municipal de Ocupação do Subsolo são suportadas pelas empresas operadoras de infraestruturas, não podendo os respetivos montantes ser refletidos nas faturas dos consumidores (ou seja, proibindo-se a repercussão).
G. CUSTAS PROCESSUAIS
Nas Leis do Orçamento do Estado dos últimos anos tem vindo a ser sucessivamente prevista a suspensão da atualização automática da Unidade de Conta processual (UC), mantendo-se o respetivo valor em € 102. No Orçamento do Estado para 2026 voltou a prever-se expressamente essa suspensão, determinando-se a manutenção do valor das custas vigente em 2025 até à entrada em vigor do novo regime. Diário da República
A PLOE 2027 não contém uma disposição equivalente. Esta ausência deve, contudo, ser enquadrada à luz da alteração entretanto introduzida ao Regulamento das Custas Processuais, com entrada em vigor em 1 de dezembro de 2026, que revoga a regra que previa a atualização anual e automática da UC por referência ao Indexante dos Apoios Sociais.
Assim, a partir dessa data deixa de existir o mecanismo de atualização automática cuja aplicação vinha sendo anualmente suspensa pelas Leis do Orçamento do Estado. A revogação desta regra não determina o regresso ao critério utilizado para a fixação inicial da UC, em 2009, nem estabelece um novo mecanismo de atualização do respetivo valor.
Deste modo, afigura-se-nos que, na ausência de disposição que fixe um novo montante, a UC se manterá em € 102, deixando de ser necessária a inclusão anual de uma norma orçamental destinada a suspender a respetiva atualização automática.
H. RELATÓRIO DA COMISSÃO PARA A REVISÃO DO PROCESSO E PROCEDIMENTO TRIBUTÁRIO E DAS GARANTIAS DOS CONTRIBUINTES
Tal como sucedeu na PLOE para 2026, as principais propostas de alteração legislativa e recomendações constantes do Relatório Final da Comissão para a Revisão do Processo e Procedimento Tributário e das Garantias dos Contribuintes não são integradas na PLOE 2027, designadamente no que respeita às alterações propostas à LGT, ao CPPT, ao Regime Jurídico da Arbitragem Tributária e ao Regulamento das Custas Processuais.
Sem prejuízo, durante 2026 foram apresentadas iniciativas legislativas autónomas no contexto mais amplo da reforma da justiça administrativa e fiscal, algumas das quais apresentam pontos de contacto com as recomendações formuladas pela Comissão, seguindo, contudo, uma tramitação legislativa própria e exterior à Proposta de Orçamento do Estado para 2027, conforme analisado na série de Newsletters da RFF Lawyers dedicada a esta reforma e às propostas da Comissão: Reforma da Justiça Administrativa e Fiscal (I), (II), (III), (IV), (V) e (VI).
IX. O OE E AS INFRAÇÕES TRIBUTÁRIAS
Não se encontram previstas propostas de alteração ao Regime Geral das Infrações Tributárias.
X. AS OUTRAS PROPOSTAS DO OE
Estas medidas estão integradas no Capítulo “Outras disposições de caráter fiscal” da PLOE 2027, medidas estas que, fundamentalmente, se localizam no campo das taxas e das chamadas contribuições financeiras sectoriais.
Este capítulo tem sido utilizado pelo legislador orçamental para manter a vigência das diferentes contribuições financeiras sectoriais que têm vindo a ser criadas desde 2011.
Torna-se mais evidente que, mesmo algumas das contribuições pretensamente extraordinárias, vieram para ficar.
CONTRIBUIÇÃO PARA O AUDIOVISUAL
Propõe-se a não atualização, em 2027, dos valores da contribuição para o audiovisual criada em 2003, mantendo-se o valor mensal de € 2,85 e o valor reduzido de € 1, aplicável aos consumidores legalmente abrangidos, cobrados nas faturas da eletricidade.
CONTRIBUIÇÃO SOBRE O SETOR BANCÁRIO
À semelhança das Leis Orçamentais de anos anteriores, propõe-se a manutenção, em 2027, da Contribuição sobre o Setor Bancário (CSB), criada pela Lei do OE para 2011, com o objetivo de financiar o Fundo de Resolução.
A CSB incide sobre o passivo apurado pelos sujeitos passivos, deduzido, quando aplicável, dos elementos do passivo que integram os fundos próprios, dos depósitos abrangidos pela garantia do Fundo de Garantia de Depósitos, pelo Fundo de Garantia do Crédito Agrícola Mútuo, ou por um sistema de garantia de depósitos oficialmente reconhecido nos termos da legislação europeia aplicável ou considerado equivalente nos termos do Regime Geral das Instituições de Crédito e Sociedades Financeiras, dentro dos limites legalmente previstos, e dos depósitos na Caixa Central constituídos por caixas de crédito agrícola mútuo pertencentes ao sistema integrado do crédito agrícola mútuo. Incide, ainda, sobre o valor nocional dos instrumentos financeiros derivados fora do balanço apurado pelos sujeitos passivos.
CONTRIBUIÇÃO SOBRE A INDÚSTRIA FARMACÊUTICA
Propõe-se, igualmente, a prorrogação, em 2027, da vigência da Contribuição Extraordinária sobre a Indústria Farmacêutica (CEIF), introduzida pela Lei do OE para 2015.
Estão sujeitas à CEIF as entidades que procedam à primeira alienação, a título oneroso, em território nacional, de medicamentos de uso humano, sejam elas: (i) titulares de autorização ou de registo de introdução no mercado; (ii) representantes, intermediários ou distribuidores por grosso; (iii) comercializadores de medicamentos ao abrigo de autorização de utilização excecional ou de autorização excecional.
A CEIF incide sobre o valor total das vendas de medicamentos realizadas em cada trimestre, concretamente: (i) medicamentos comparticipados pelo Estado no seu preço; (ii) medicamentos sujeitos a receita médica restrita; (iii) medicamentos que disponham de autorização de utilização excecional ou de autorização excecional; (iv) gases medicinais e derivados do sangue e do plasma humanos; (v) outros medicamentos cujas embalagens se destinem ao consumo em meio hospitalar; (vi) e medicamentos órfãos.
As taxas aplicáveis variam consoante o tipo de medicamento, oscilando entre 2,5% e 14,3%.
CONTRIBUIÇÃO EXTRAORDINÁRIA SOBRE OS FORNECEDORES DA INDÚSTRIA DE DISPOSITIVOS MÉDICOS DO SERVIÇO NACIONAL DE SAÚDE
Prevê-se, ainda, a continuidade, em 2027, da vigência da contribuição extraordinária sobre os fornecedores da indústria de dispositivos médicos do Serviço Nacional de Saúde (SNS), cuja receita deverá ser integrada automaticamente no seu orçamento.
Estão sujeitos ao pagamento da Contribuição os fornecedores – sejam fabricantes, seus mandatários ou representantes, intermediários, distribuidores por grosso ou apenas comercializadores – que faturam, às entidades do SNS, o fornecimento de dispositivos médicos e dispositivos médicos para diagnóstico in vitro e seus acessórios.
A Contribuição incide sobre o montante total da faturação trimestral dos fornecimentos de dispositivos médicos e dispositivos médicos para diagnóstico in vitro às entidades do SNS, sendo este valor determinado com base nos dados de aquisições reportados pelos serviços e estabelecimentos do SNS, deduzido do respetivo IVA.
Relativamente ao valor das taxas, estas são de 4% se o valor anual for maior ou igual a € 10 milhões, de 2,5% caso o valor anual seja maior ou igual a € 5 milhões e inferior a € 10 milhões, e de 1,5% se o valor anual for maior ou igual a € 2 milhões e inferior a € 5 milhões (o que significa que o valor mínimo da Contribuição ascende a € 30.000).
Por último, continua a estipular-se que ficam excluídos da incidência da Contribuição os dispositivos médicos e os dispositivos médicos para diagnóstico in vitro de grande porte, destinados ao tratamento e diagnóstico, ou seja, os equipamentos destinados a ser instalados, fixados ou de outro modo acoplados a uma localização específica numa unidade de saúde, para que não possam ser deslocados ou removidos sem recorrer a instrumentos ou aparelhos, e que não sejam especificamente destinados a ser utilizados no âmbito de uma unidade de cuidados de saúde móvel.
CONTRIBUIÇÃO EXTRAORDINÁRIA SOBRE O SETOR ENERGÉTICO
Propõe-se, uma vez mais, a prorrogação, em 2027, da vigência da Contribuição Extraordinária sobre o Setor Energético (CESE), a qual se vem consolidando desde a sua criação em 2014.
Atualmente, a CESE incide sobre pessoas singulares ou coletivas que integrem o setor energético nacional e que possuam domicílio fiscal ou sede, direção efetiva ou estabelecimento estável em Portugal, nas situações legalmente previstas. Estão abrangidas, designadamente, entidades titulares de licenças de exploração de centros eletroprodutores ou de produção de eletricidade, concessionárias de atividades de transporte ou de distribuição de eletricidade, titulares de licenças de distribuição local de gás natural, operadores de refinação, tratamento, armazenamento, transporte ou distribuição de petróleo bruto e de produtos de petróleo e comercializadores grossistas de gás natural, de eletricidade, de petróleo bruto ou de produtos de petróleo.
A PLOE mantém a aplicação da CESE em 2027, sem introduzir novas alterações à sua incidência ou às taxas aplicáveis.
***
Rogério Fernandes Ferreira
Marta Machado de Almeida
Vânia Codeço
Duarte Ornelas Monteiro
Álvaro Silveira de Meneses
Patrícia Largueiras
Romy Alfredo Bouery
Álvaro Pinto Marques
Mariana Baptista de Freitas
Ana Sofia Gariso
João de Freitas Jacob
Amélia Carvela
Miriam Vicente
Marta Monteiro Moreira
Marta Sequeira Campos
Matilde Gonçalves de Sousa
José Sousa Guerreiro
Raquel Tomé Castelo
Guilherme de Oliveira Rato
Luís Costa Nogueira
Mafalda Andrade
Tomás Melo Ribeiro
Lara Fernandes da Silva
Hélder Lopes Fernandes
Teresa Simon Sosa
Margarida Pereira Alves
Bernardo Mendonça Rodrigues
Delfina Gonçalinho
Anaïs Rodrigues Espin
Mariana de Oliveira Monteiro
Paulo Azevedo Subtil
Joana Fidalgo Barreiro
Priscila Alves Cardoso
***
João Costa Andrade
Rosa Freitas Soares